API de paiement : définition simple pour les non-techniciens
Les expressions « API », « intégration », « endpoint » ou encore « requête serveur » peuvent rapidement donner l’impression que le paiement en ligne est réservé aux développeurs.
En réalité, le principe d’une API de paiement est beaucoup plus simple qu’il n’y paraît.
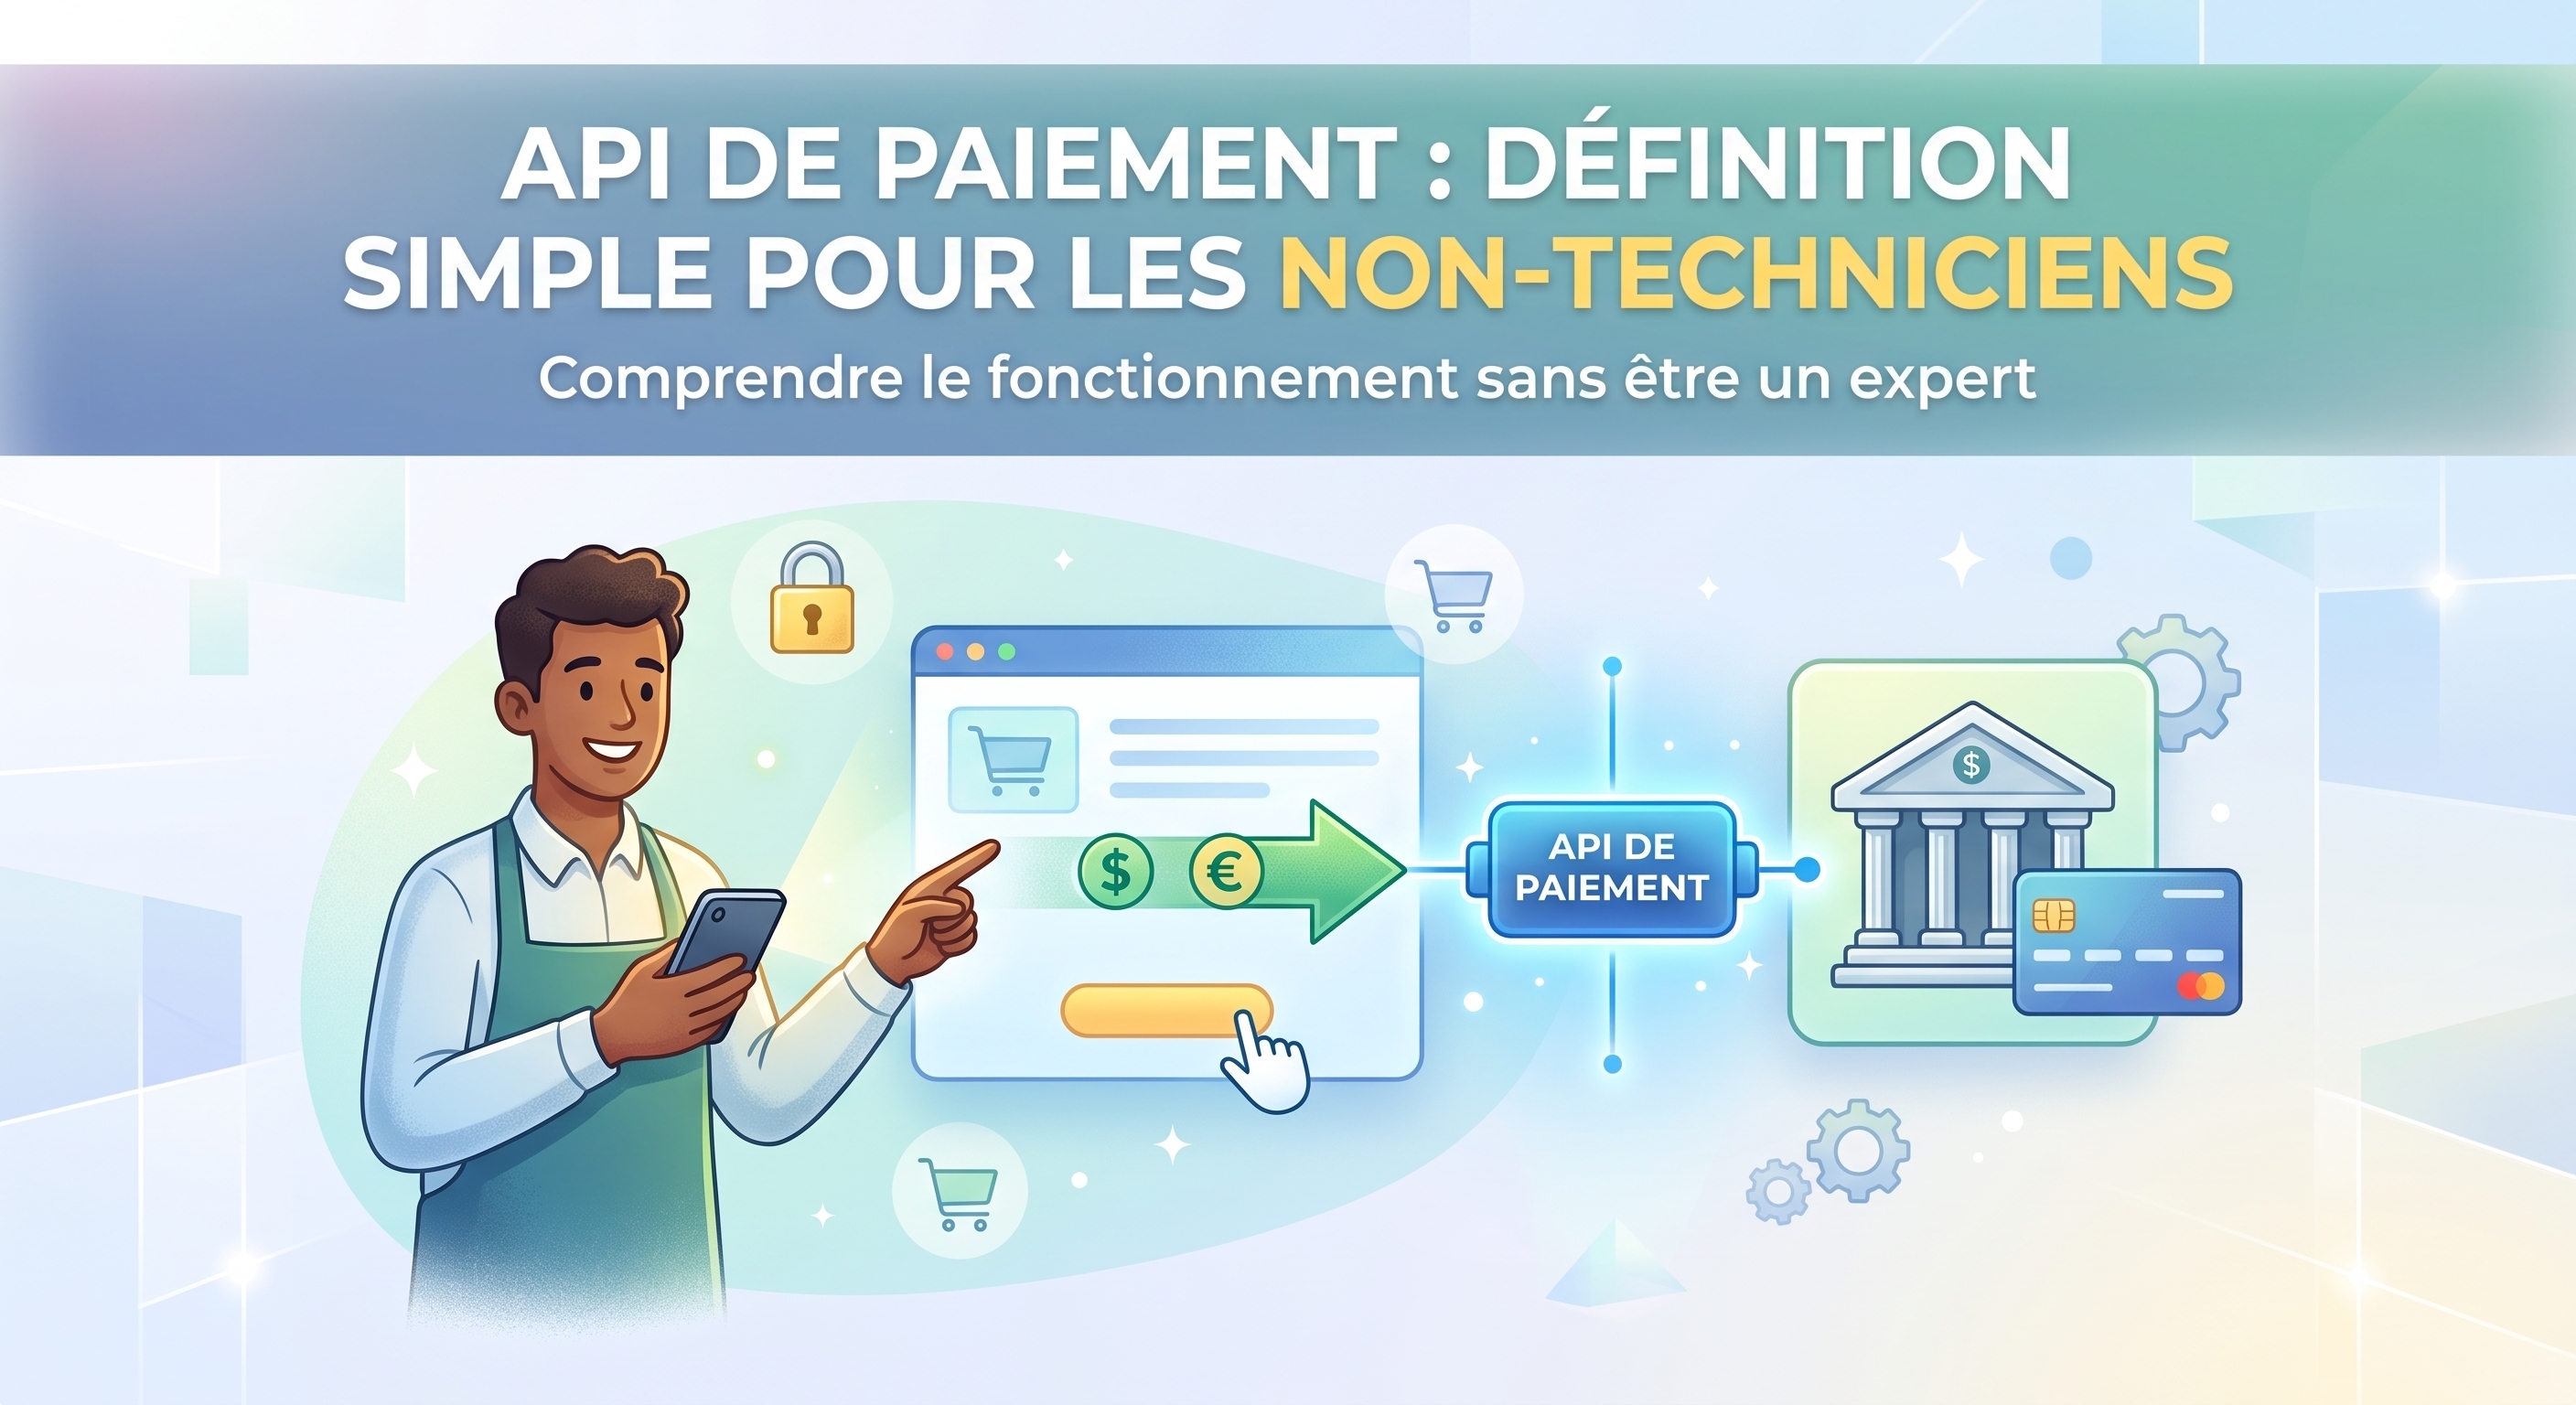
Pour une entreprise, une boutique en ligne, une marketplace ou une application mobile, l’API de paiement sert essentiellement à faire communiquer son propre système avec un service capable de gérer une transaction financière.
Le client clique sur un bouton. Quelques secondes plus tard, le paiement est accepté ou refusé.
Entre ces deux événements, plusieurs échanges informatiques se produisent automatiquement. C’est précisément dans cette orchestration que l’API intervient.
1. Comprendre simplement ce qu’est une API de paiement
1.1 Une API de paiement, c’est quoi concrètement ?
API signifie « Application Programming Interface », que l’on peut traduire par « interface de programmation d’application ».
La formulation semble technique. Le concept ne l’est pas nécessairement.
Une API peut être comparée à un intermédiaire standardisé entre deux logiciels.
Imaginez un restaurant.
Le client consulte le menu et passe sa commande au serveur. Le serveur transmet ensuite cette commande à la cuisine, puis revient avec le résultat.
Le client n’a pas besoin d’entrer dans la cuisine, de comprendre son organisation ou de savoir comment chaque plat est préparé.
Dans cette analogie :
le client représente votre site ou votre application ;
le serveur joue le rôle de l’API ;
la cuisine représente le système de paiement.
Une API de paiement permet donc à votre plateforme de « demander » à un prestataire de réaliser certaines opérations.
Par exemple :
créer une transaction ;
demander le paiement d’un montant précis ;
vérifier si un paiement a réussi ;
récupérer le statut d’une transaction ;
déclencher certaines opérations après paiement ;
enregistrer une référence de commande.
Tout cela peut se faire sans intervention humaine.
Prenons un exemple très simple.
Un commerçant vend un produit à 350 DH sur son site. Lorsque le client valide sa commande, le site transmet à l’API plusieurs informations : le montant, la référence de commande et d’autres paramètres nécessaires au traitement.
L’API reçoit la demande.
Le système de paiement effectue ensuite les vérifications nécessaires.
Puis il renvoie une réponse au site :
paiement réussi, paiement refusé ou parfois paiement en attente.
Le site peut alors afficher automatiquement le bon message au client.
L’API agit donc comme un langage commun entre plusieurs systèmes.
1.2 Ce qui se passe lorsqu’un client clique sur « Payer »
Pour l’utilisateur, le paiement semble presque instantané.
Il choisit son produit, renseigne les informations nécessaires, clique sur « Payer » et attend quelques secondes.
Côté technique, plusieurs événements peuvent pourtant se succéder.
Supposons qu’un client commande un service pour 700 DH.
Lorsqu’il confirme le paiement, le site crée d’abord une référence unique pour cette commande.
Il peut par exemple enregistrer :
le montant de 700 DH ;
un numéro de commande ;
l’identité ou la référence du client ;
la devise ;
l’URL vers laquelle le client devra être redirigé après le paiement.
Le site envoie ensuite ces informations vers l’API de paiement.
Le prestataire de paiement prend alors le relais.
Selon la solution utilisée, il peut présenter au client une interface de paiement, demander certaines informations, effectuer des contrôles de sécurité et transmettre la transaction aux différents acteurs concernés.
Une réponse revient ensuite vers la plateforme.
Si la transaction est validée, le site peut automatiquement :
marquer la commande comme payée ;
envoyer un e-mail de confirmation ;
générer une facture ;
débloquer un service ;
mettre à jour le stock ;
informer le vendeur ;
déclencher une livraison.
C’est là que l’intérêt d’une API devient particulièrement visible.
Sans cette automatisation, une personne devrait vérifier chaque paiement puis modifier manuellement le statut de chaque commande.
Avec une API, tout peut s’enchaîner en quelques secondes.
2. À quoi sert une API de paiement pour une entreprise ?
2.1 Automatiser l’encaissement et connecter différents services
Une API de paiement n’est pas simplement un bouton « Payer ».
Elle peut devenir une véritable charnière entre les différents composants du système informatique d’une entreprise.
Prenons le cas d’une marketplace.
Un client achète un produit.
Le paiement est accepté.
Immédiatement, plusieurs actions peuvent être déclenchées :
la commande passe au statut « payée » ;
le vendeur reçoit une notification ;
le stock est diminué ;
la facture est créée ;
le processus logistique commence.
L’ensemble peut être automatisé.
Cette logique est particulièrement intéressante lorsqu’une entreprise commence à traiter des dizaines, des centaines ou des milliers d’opérations.
Les vérifications manuelles deviennent rapidement fastidieuses.
Elles augmentent aussi le risque d’erreur : paiement oublié, commande validée deux fois, mauvais montant rapproché avec une transaction, ou encore confusion entre deux références.
Une API permet au contraire d’établir un lien précis entre chaque transaction et l’opération correspondante.
Elle améliore ainsi la traçabilité.
Cette automatisation peut également être utilisée dans une application mobile.
Un utilisateur effectue une opération depuis son téléphone. L’application communique avec son serveur, qui dialogue lui-même avec l’API de paiement.
Pour l’utilisateur final, l’expérience reste simple.
Tout ce mécanisme reste invisible.
C’est justement ce qui fait la qualité d’une bonne intégration.
2.2 Sécuriser et fluidifier l’expérience de paiement
Une API de paiement joue également un rôle important dans l’architecture de sécurité.
Toutes les informations sensibles ne doivent pas nécessairement transiter ou être conservées directement par le site marchand.
Les solutions de paiement sérieuses mettent en place différentes couches de protection afin de réduire l’exposition des données et de contrôler les transactions.
Pour le commerçant, l’enjeu est double.
Il faut sécuriser l’opération tout en préservant une expérience utilisateur fluide.
Un parcours trop complexe peut décourager le client.
À l’inverse, un système excessivement permissif peut créer des vulnérabilités.
Une bonne intégration cherche donc un équilibre.
Le client doit pouvoir comprendre immédiatement :
combien il doit payer ;
pourquoi il paie ;
si le paiement a été accepté ;
ce qu’il doit faire ensuite.
Une API bien conçue permet aussi de traiter proprement les situations moins évidentes.
Par exemple, que se passe-t-il si le client ferme son navigateur juste après avoir payé ?
Le site ne doit pas nécessairement dépendre uniquement de la page affichée au client pour savoir si la transaction a réussi.
Des mécanismes de notification entre serveurs peuvent permettre au système de paiement de communiquer directement le statut de l’opération à la plateforme.
Cette communication automatique limite les incohérences.
Ainsi, même si l’utilisateur quitte la page, la commande peut tout de même être mise à jour correctement.
3. Bien choisir et intégrer une API de paiement
3.1 Les critères à vérifier avant de choisir une solution
Toutes les API de paiement ne répondent pas aux mêmes besoins.
Une petite boutique qui traite quelques dizaines de transactions mensuelles n’a pas forcément les mêmes exigences qu’une grande marketplace ou qu’une plateforme proposant des paiements à grande échelle.
Le premier critère concerne naturellement les moyens de paiement disponibles.
Il faut vérifier quels instruments peuvent être utilisés par les clients et si ces moyens correspondent réellement aux habitudes du marché ciblé.
Le deuxième point concerne la simplicité d’intégration.
Pour une équipe technique, une bonne documentation peut faire une différence considérable.
Une API claire doit permettre de comprendre facilement :
comment créer une transaction ;
comment récupérer son statut ;
comment identifier une erreur ;
comment effectuer des tests ;
comment recevoir les notifications de paiement.
La fiabilité constitue un autre critère central.
Un système d’encaissement est une infrastructure critique. Une interruption peut empêcher directement l’entreprise de vendre.
Il faut donc examiner la robustesse globale de la solution et la qualité de son accompagnement.
La tarification doit également être étudiée avec précision.
Le coût réel ne correspond pas toujours à un tarif unique.
Selon les solutions, plusieurs composantes peuvent exister : commissions par transaction, frais fixes, coûts de remboursement ou services complémentaires.
Il est donc préférable d’évaluer la structure tarifaire selon son propre volume d’activité.
Enfin, le back-office mérite de l’attention.
Même avec une API parfaitement automatisée, les équipes financières ou opérationnelles ont besoin d’une interface pour consulter les transactions.
Elles doivent notamment pouvoir rechercher une opération, vérifier un statut, retrouver une référence et effectuer leurs rapprochements.
Une bonne API associée à un mauvais tableau de bord peut rapidement devenir frustrante.
3.2 API de paiement, lien de paiement ou terminal : quelle différence ?
Ces trois notions sont parfois confondues alors qu’elles correspondent à des usages différents.
L’API de paiement est principalement destinée à connecter techniquement un site, une application ou un logiciel à une infrastructure de paiement.
Elle est particulièrement adaptée lorsque l’entreprise veut automatiser son parcours.
Par exemple :
Commande créée → paiement → validation automatique → livraison.
Le lien de paiement, lui, peut être beaucoup plus simple.
Le commerçant génère un lien correspondant à une transaction et l’envoie à son client par WhatsApp, e-mail, SMS ou un autre canal.
Le client ouvre le lien et effectue son paiement.
Cette solution peut être très pratique lorsqu’une entreprise vend principalement par conversation ou ne possède pas encore de système e-commerce sophistiqué.
Enfin, le terminal de paiement est davantage associé à l’encaissement physique.
Le client se trouve généralement en présence du commerçant et effectue son règlement sur un dispositif prévu à cet effet.
Ces solutions ne sont pas nécessairement concurrentes.
Une même entreprise peut utiliser plusieurs canaux.
Un commerçant peut par exemple accepter des paiements via son site grâce à une API, envoyer occasionnellement des liens de paiement à certains clients et disposer parallèlement d’un terminal dans son point de vente.
L’objectif n’est donc pas de chercher l’outil « le plus moderne ».
Il faut choisir celui qui correspond au parcours réel du client.
Une API de paiement, en résumé
Pour un non-technicien, la définition la plus simple pourrait être la suivante :
une API de paiement est un pont qui permet à un site, une application ou un logiciel de communiquer automatiquement avec un système de paiement.
Elle reçoit une demande, participe au traitement de la transaction puis renvoie son résultat.
Grâce à ce mécanisme, une entreprise peut automatiser une grande partie de son parcours d’encaissement : validation des commandes, notifications, suivi des transactions et déclenchement des actions qui suivent le paiement.
L’utilisateur, lui, ne voit presque rien de cette mécanique.
Et c’est précisément le but.
Une bonne API de paiement transforme une infrastructure technique complexe en une expérience extrêmement simple : le client paie, le système confirme, et l’entreprise peut poursuivre automatiquement le traitement de l’opération.